
Beaucoup de personnes de 60, 70 ou même 80 ans hésitent à s’engager comme garant pour un proche, persuadées qu’un seuil d’âge les en empêche automatiquement. Cette croyance circule beaucoup, mais elle ne correspond à aucune réalité juridique. Voyons ce qu’il en est vraiment, et surtout ce qui détermine concrètement l’acceptation ou le refus d’un garant.
Existe-t-il une limite d’âge légale pour se porter garant ?
La réponse est claire : non, aucune loi française ne fixe d’âge limite pour se porter garant, que ce soit pour une location ou pour un crédit. La seule condition posée par le droit est d’être majeur et de disposer de sa pleine capacité juridique. Une personne sous tutelle ou curatelle peut voir cette capacité restreinte, mais en dehors de ces situations particulières, rien n’empêche un retraité de 75 ans de signer un acte de cautionnement.
Le garant peut être une personne physique, un parent, un ami, un grand-parent, ou une personne morale comme une entreprise ou un organisme spécialisé. Ce qui compte pour le bailleur ou l’établissement financier, ce n’est pas la date de naissance inscrite sur la carte d’identité, mais la capacité réelle à honorer l’engagement en cas de défaillance du locataire ou de l’emprunteur.
L’âge, un critère indirect d’évaluation par les organismes
Si l’âge n’est pas un critère légal, il reste un facteur que les organismes prêteurs et les propriétaires observent de près, de manière indirecte. Un garant de 30 ans en début de carrière n’inspire pas la même confiance qu’un garant de 55 ans propriétaire de son logement, et un garant de 82 ans peut susciter des interrogations liées à la durée de l’engagement plutôt qu’à sa solvabilité immédiate.
Solvabilité et capacité financière : les critères prioritaires
Ce que regarde en priorité un bailleur ou une banque, c’est le niveau de revenus du garant, sa stabilité professionnelle et son patrimoine. En matière de location, la règle informelle consiste souvent à demander des revenus équivalents à trois ou quatre fois le montant du loyer. Un dossier de garant solide comprend généralement les derniers avis d’imposition, les bulletins de salaire ou justificatifs de pension, ainsi qu’un justificatif de domicile.
Un retraité disposant d’une pension confortable et d’un patrimoine immobilier constitue souvent un profil rassurant, même à un âge avancé. À l’inverse, un jeune actif aux revenus irréguliers peut être écarté malgré son âge favorable. C’est cette analyse de la solvabilité globale, et non l’âge en tant que tel, qui oriente la décision finale.
Espérance de vie et durée de l’engagement
Pour un crédit immobilier étalé sur 20 ou 25 ans, la question de l’espérance de vie du garant devient pertinente. Un établissement financier peut se montrer plus prudent avec un garant de 78 ans s’engageant sur une durée du prêt de 20 ans, non pas parce que la loi l’interdit, mais parce que le risque que l’engagement ne puisse être honoré jusqu’au terme augmente statistiquement. Certaines banques demandent alors une assurance décès complémentaire ou limitent la durée de la garantie à une fraction du prêt.
Pour une location, cette problématique se pose moins puisque les baux sont renouvelés chaque année ou tous les trois ans. Un garant âgé reste donc souvent bien accepté dans ce contexte, contrairement au crédit immobilier où la durée d’engagement pèse davantage dans la balance.
| Situation | Impact de l’âge du garant |
|---|---|
| Location (bail d’habitation) | Peu d’impact, l’engagement est renouvelé régulièrement |
| Crédit immobilier long (20-25 ans) | Vigilance accrue sur la durée de l’engagement solidaire |
| Prêt personnel court | Impact limité, la solvabilité prime |
Un retraité de 65 ans avec une pension stable et un logement sans crédit en cours présente fréquemment un dossier plus solide qu’un actif de 35 ans en CDI récent. L’âge seul ne dit rien de la fiabilité réelle du garant.
Responsabilités du garant : ce qu’implique l’engagement
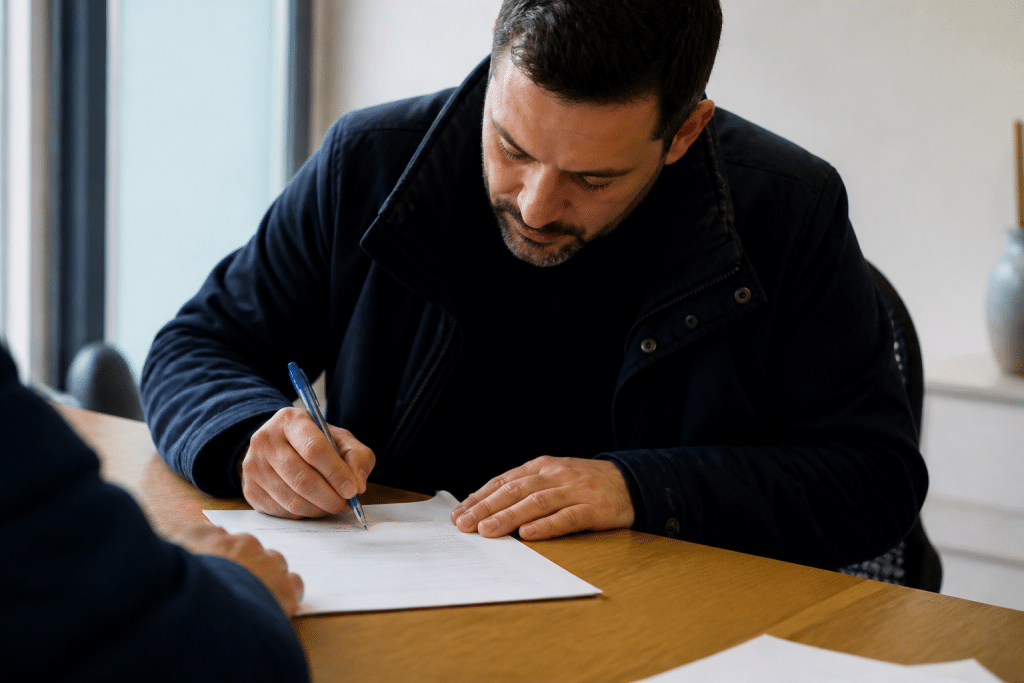
Se porter garant, ce n’est pas une simple formalité administrative. Il s’agit d’un engagement solidaire par lequel une personne accepte de payer à la place du locataire ou de l’emprunteur en cas de défaillance. On distingue la caution simple, où le créancier doit d’abord réclamer le paiement au débiteur principal avant de se tourner vers le garant, et la caution solidaire, bien plus fréquente en pratique, qui permet au bailleur ou à la banque de solliciter directement le garant sans démarche préalable auprès du locataire.
Ce cautionnement représente un véritable risque financier pour le garant, qui doit en mesurer la portée avant de signer. Il engage son propre patrimoine et ses revenus, parfois pour plusieurs années, et ne peut se retirer facilement une fois l’acte signé, sauf clause contraire ou fin du bail.
Conseils pour optimiser ses chances d’être accepté comme garant
Pour maximiser les chances d’acceptation, quelques éléments concrets font la différence lors de l’examen d’un dossier de garant. Un dossier complet, cohérent et bien présenté rassure autant que les chiffres eux-mêmes.
- Fournir des justificatifs de revenus récents et réguliers, avis d’imposition inclus
- Mentionner tout patrimoine immobilier ou financier pouvant appuyer la demande
- Proposer une caution solidaire plutôt que simple, souvent mieux perçue par les propriétaires
- Anticiper les questions sur la durée de l’engagement pour un crédit long
Un dossier bien préparé compense largement un âge qui pourrait sembler défavorable au premier regard. Les critères d’évaluation restent avant tout financiers, et un garant organisé a toutes ses chances, quel que soit son âge.
Alternatives si l’âge pose problème
Lorsque le profil du garant suscite des réticences, notamment pour un crédit immobilier de longue durée, plusieurs alternatives existent. Le dispositif VISALE, proposé par Action Logement, permet de garantir gratuitement un bail sans recourir à un garant physique, sous conditions de ressources et de statut. D’autres formules de garantie locative payante, proposées par des assureurs ou des banques, offrent une solution équivalente moyennant une cotisation mensuelle ou annuelle.
Ces options permettent au locataire ou à l’emprunteur de sécuriser son dossier sans dépendre exclusivement de la disponibilité ou du profil d’un proche âgé. Elles constituent une réponse pragmatique lorsque l’espérance de vie du garant ou la durée du prêt rendent l’établissement financier plus exigeant.